MaxiCompte : Gérer mon budget
- 3,6
- Note
- 10.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand on veut reprendre le contrôle de ses dépenses, le plus difficile n’est pas toujours de trouver une méthode : c’est de la tenir dans la durée. MaxiCompte m’a intéressé pour cette raison. Cette application de finance personnelle, développée par PersoApps, propose une approche centrée sur la saisie et le suivi du budget plutôt que sur un affichage spectaculaire. Je l’ai trouvée particulièrement adaptée à quelqu’un qui souhaite observer ses habitudes, limiter les achats impulsifs et dégager progressivement une capacité d’épargne.
Elle est gratuite au téléchargement et classée PEGI 3, ce qui correspond bien à son usage très sobre. Sa fiche affiche une moyenne de 3,6 sur 5, basée sur un peu plus de trois cents évaluations, avec plus de deux cents avis rédigés. La communauté reste donc assez modeste, mais suffisamment présente pour donner une idée de l’intérêt réel du produit. L’application compte aussi plus de dix mille installations et fonctionne à partir d’Android 7.0.
Une méthode simple pour commencer à suivre son argent
La première chose que je conseille est de ne pas chercher à tout paramétrer immédiatement. Le meilleur démarrage consiste à créer une routine courte : enregistrer les revenus, noter les dépenses au moment où elles arrivent, puis consulter régulièrement la répartition obtenue. Cette discipline paraît élémentaire, mais elle permet de transformer MaxiCompte en véritable carnet de bord financier plutôt qu’en application ouverte une seule fois.
Vous aimerez peut-être aussi

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Flashscore: Résultats & Actu
Flashscore va vite, mais demande de savoir où regarder
Une application de scores en direct se juge dans les secondes où le match bascule. Flashscore va vite, mais son abondance demande parfois un peu de méthode.

 Instagram
, le réflexe qui nous fait revenir
Entre images soignées, vidéos sans fin et conversations privées, Instagram transforme chaque pause en occasion de revenir. Sa force est réelle, mais son emprise a un prix.

 Telegram
 change d’échelle : la messagerie devient un média social
Groupes tentaculaires, chaînes suivies comme des médias et outils qui s’étoffent : Telegram grandit en changeant la définition même d’une messagerie.

 Hill Climb Racing 2
 : des courses chaotiques, toujours aussi difficiles à lâcher
Entre bonds absurdes, réglages décisifs et rivalités éclair, Hill Climb Racing 2 transforme une formule vieille de plusieurs années en rendez-vous toujours difficile à lâcher.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Dans une journée ordinaire, je peux par exemple saisir le montant d’un déjeuner, d’un trajet ou d’un achat en magasin dès qu’il est effectué. Le soir, je vérifie les opérations du jour et je regarde si une catégorie commence à prendre trop de place. Cette étape est utile parce que la mémoire sous-estime facilement les petites dépenses répétées. Une boisson, une livraison ou un achat pratique semblent anodins séparément, mais leur accumulation devient visible lorsque chaque mouvement est enregistré.
Le fonctionnement manuel demande toutefois une implication réelle. MaxiCompte n’est pas le genre d’outil que l’on peut laisser travailler seul en arrière-plan tout en espérant obtenir un budget fiable. Si vous oubliez régulièrement de saisir vos opérations, les résultats seront incomplets et les conclusions trompeuses. Pour moi, cette contrainte est aussi un avantage : le fait d’entrer soi-même la dépense oblige à la regarder et à réfléchir à sa place dans le mois.
Je recommande de commencer avec des catégories qui correspondent à votre vie, sans tomber dans un classement excessivement détaillé. Séparer le logement, les courses, les transports, les loisirs et les dépenses imprévues suffit souvent au départ. Une catégorie trop large ne permet pas d’agir, mais une liste interminable ralentit chaque saisie. Le bon équilibre est celui qui permet de répondre rapidement à une question concrète : où puis-je réduire mes dépenses le mois prochain ?
Un usage intéressant consiste à distinguer les charges prévisibles des dépenses variables. Le loyer, une facture régulière ou un abonnement ne se gèrent pas comme un repas pris à l’extérieur. Cette séparation aide à déterminer la somme réellement disponible après les engagements incontournables. Elle évite aussi de croire qu’un solde confortable signifie forcément que l’on peut dépenser davantage.
Le réglage initial qui change vraiment l’expérience
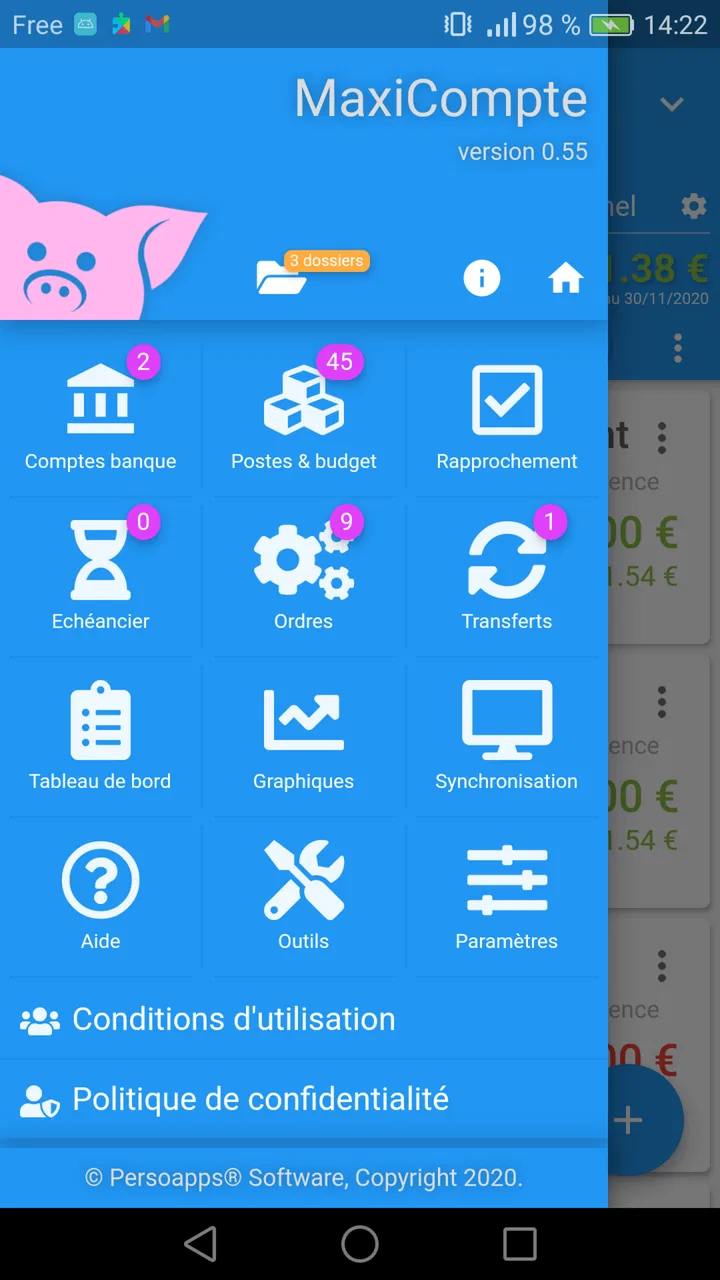
Avant de saisir une longue série d’opérations, je prendrais le temps de parcourir les réglages accessibles dans l’application. L’objectif n’est pas de modifier chaque option, mais de vérifier que l’organisation choisie correspond à votre façon de penser. Les catégories, les périodes et la manière de nommer les mouvements doivent rester cohérentes, car une bonne lecture du budget dépend davantage de cette régularité que d’une présentation sophistiquée.
Je conseille notamment de décider dès le début comment traiter les dépenses exceptionnelles. Une réparation, un cadeau important ou un déplacement inhabituel ne devrait pas être mélangé sans réflexion avec les achats courants. Si vous les incluez dans une catégorie quotidienne, celle-ci semblera artificiellement trop élevée. Si vous les ignorez, votre budget paraîtra meilleur qu’il ne l’est réellement. Les isoler permet de conserver une vision honnête tout en évitant de fausser les habitudes habituelles.
La version actuelle est la 1.10.0. Pour un appareil ancien, la compatibilité à partir d’Android 7.0 est appréciable, notamment si l’on utilise un téléphone qui n’est pas récent. En revanche, je recommande de vérifier le comportement de l’application sur votre propre appareil avant de bâtir toute votre organisation autour d’elle. Une application de budget devient vite importante, et la régularité des sauvegardes ou de la conservation des données mérite toujours une attention particulière.
Le modèle économique mérite également d’être regardé avec lucidité. L’application est gratuite, mais des achats intégrés peuvent aller de 2,99 € à 9,99 € lorsqu’ils sont facturés par Google Play. Cela ne rend pas son accès initial payant, mais il faut savoir que l’expérience complète peut dépendre d’options supplémentaires. Je conseille de commencer avec la version accessible sans achat, puis de vérifier si les fonctions proposées en complément répondent à un besoin concret plutôt que de payer par simple curiosité.
Cette approche est particulièrement importante pour un étudiant, une personne qui débute dans la gestion financière ou un foyer qui veut tester une méthode sans engagement. À l’inverse, quelqu’un qui recherche immédiatement une synchronisation bancaire automatique, une analyse très poussée ou une gestion collaborative sophistiquée risque de trouver l’expérience trop manuelle. MaxiCompte convient mieux à un utilisateur qui accepte de participer au suivi.
Les habitudes qui rendent la saisie beaucoup plus rapide
Après quelques jours, j’ai trouvé plus efficace de regrouper les opérations plutôt que de repousser toute la saisie à la fin du mois. Une courte vérification quotidienne évite l’accumulation et réduit les erreurs de mémoire. Si vous préférez une organisation hebdomadaire, fixez un moment stable, par exemple après avoir consulté votre relevé bancaire. Le plus important est de conserver le même rythme, car un outil de budget perd rapidement sa valeur lorsque les données arrivent en retard.
Une autre méthode consiste à utiliser des intitulés reconnaissables. Écrire un nom vague rend les recherches futures moins utiles. À l’inverse, un libellé bref mais précis permet de comprendre l’opération plusieurs semaines plus tard. Cette précision est particulièrement pratique lorsque deux dépenses appartiennent à la même catégorie mais n’ont pas la même signification : une course alimentaire, un repas livré et un achat ménager peuvent tous concerner la maison, sans appeler la même décision.
Je conseille aussi de ne pas modifier ses catégories à chaque nouvelle dépense. Il vaut mieux conserver une structure stable pendant un mois complet, puis l’ajuster lors d’un bilan. Cette règle produit des comparaisons plus fiables. Si vous changez constamment la classification, vous ne saurez plus si votre budget évolue réellement ou si le résultat vient simplement d’un nouveau rangement.
Pour épargner, je trouve utile de traiter le montant mis de côté comme une destination prévue, et non comme ce qui reste par hasard. Même si l’application ne remplace pas une décision bancaire, elle peut aider à visualiser la place de cet objectif dans le budget. Une somme réservée dès le début du mois modifie la limite psychologique de dépense et rend les arbitrages plus concrets.
Dans un foyer, une personne peut saisir les opérations courantes pendant que l’autre effectue le bilan hebdomadaire. Cette répartition n’exige pas de transformer l’application en outil de discussion permanent : il suffit de convenir d’une règle commune pour les dépenses partagées et les achats personnels. Le principal risque est de compter deux fois une même opération ou de laisser certaines dépenses hors du suivi. Une convention simple évite ce problème.
Ce que l’on peut réellement attendre des analyses
La valeur de MaxiCompte ne se résume pas à afficher un total. Son intérêt apparaît lorsque l’on compare plusieurs périodes et que l’on cherche les causes d’un écart. Une hausse des dépenses n’est pas forcément mauvaise si elle vient d’un événement exceptionnel déjà prévu. De la même manière, une baisse apparente peut simplement venir d’opérations non saisies. Je préfère donc utiliser les résultats comme support de décision, pas comme verdict automatique.
Un bon bilan mensuel répond à trois questions : quelles dépenses étaient obligatoires, lesquelles étaient choisies, et lesquelles auraient pu être anticipées ? Cette lecture permet d’agir différemment selon le cas. Une charge fixe appelle parfois une renégociation ou un changement de contrat, alors qu’une série de petits achats demande surtout une limite claire et une meilleure préparation.
Pour une personne qui vit avec des revenus variables, le suivi peut aider à identifier un niveau de dépenses prudent. Je ne baserais pas ce calcul sur le meilleur mois, mais sur une période plus représentative. L’application devient alors un outil de préparation : elle aide à prévoir les périodes creuses, à distinguer les réserves disponibles et à éviter de considérer un revenu exceptionnel comme une nouvelle norme.
Pour un étudiant, l’usage peut être encore plus direct. En séparant les dépenses fixes, les repas, les transports et les loisirs, on voit rapidement ce qui consomme le budget avant la fin du mois. Pour un parent, la difficulté sera plutôt de conserver une structure assez simple pour que les achats du quotidien soient enregistrés sans devenir une tâche supplémentaire. Pour un indépendant, MaxiCompte peut servir à observer les sorties personnelles, mais il ne faut pas le confondre avec une solution complète de comptabilité professionnelle.
Les limites à connaître avant de s’y investir
La saisie manuelle est à la fois le cœur de l’expérience et sa principale faiblesse. Elle donne une conscience directe des dépenses, mais elle demande de la constance. Si vous souhaitez que les transactions remontent automatiquement depuis vos comptes, une application bancaire ou un service spécialisé sera probablement plus confortable. Ce choix privilégie la rapidité et l’automatisation, tandis que MaxiCompte privilégie le contrôle explicite de ce que l’on enregistre.
La note moyenne de 3,6 montre aussi que l’application ne convaincra pas tout le monde. Je ne l’interprète pas comme un rejet général, mais comme le signe qu’une application de budget doit correspondre à une attente précise. Les utilisateurs qui aiment les tableaux détaillés, les graphiques élaborés ou l’automatisation complète peuvent vouloir davantage. Ceux qui cherchent une méthode accessible pour suivre leurs mouvements sans multiplier les services y trouveront plus facilement leur compte.
Il faut également accepter une certaine rigueur dans les corrections. Une opération mal classée peut fausser les conclusions, surtout si l’on consulte uniquement les totaux. Je recommande de réserver quelques minutes au bilan pour corriger les oublis et déplacer les dépenses qui ne sont pas dans la bonne catégorie. Cette étape peut sembler moins agréable que la consultation d’un graphique, mais elle est indispensable pour garder une vision crédible.
La question de la confidentialité doit être prise au sérieux avec n’importe quelle application financière. Je n’y entrerais pas plus d’informations que nécessaire et je conserverais une méthode de secours pour retrouver mes repères budgétaires. Cela ne signifie pas qu’il faut éviter l’outil, mais qu’un suivi financier ne devrait jamais dépendre d’une seule consultation ou d’une mémoire approximative.
Enfin, les achats intégrés peuvent modifier la perception de la gratuité. Le téléchargement sans paiement permet de découvrir l’application, mais les options proposées contre paiement doivent être évaluées selon leur utilité réelle. Pour un suivi basique, je commencerais sans rien acheter. Pour une personne qui utilise l’application chaque semaine et qui identifie une fonction complémentaire indispensable, la dépense peut devenir raisonnable, à condition de vérifier précisément ce qu’elle apporte.
À qui je recommande MaxiCompte
Je le recommande à ceux qui veulent reprendre une vue d’ensemble de leur argent avec une méthode volontaire et compréhensible. Il est bien adapté à une personne qui accepte de saisir ses opérations, qui souhaite repérer ses habitudes et qui préfère décider elle-même de l’organisation de son budget. Son fonctionnement peut aussi convenir à quelqu’un qui utilise un téléphone Android ancien, puisque le système requis commence avec Android 7.0.
Je le conseillerais moins à une personne qui oublie systématiquement de noter ses achats, qui veut connecter plusieurs comptes automatiquement ou qui attend un accompagnement financier personnalisé. Dans ces situations, une solution plus automatisée ou un tableur déjà maîtrisé peut être plus efficace. Le meilleur outil n’est pas celui qui possède le plus de fonctions, mais celui que l’on continue réellement à utiliser.
Si vous l’installez, je vous suggère de faire un essai organisé : créez une structure courte, saisissez toutes les dépenses pendant une semaine, puis examinez ce qui vous a ralenti. Ajustez ensuite les catégories et les habitudes, pas tout à la fois. Cette méthode permet de savoir rapidement si l’application s’intègre à votre quotidien ou si son approche manuelle vous fatigue.
Après cette phase, faites un bilan à la fin du mois. Cherchez les écarts entre ce que vous pensiez dépenser et ce qui s’est réellement passé. Regardez surtout les postes répétitifs, car ce sont eux qui offrent généralement les leviers les plus durables. Une dépense exceptionnelle mérite d’être comprise, mais une petite sortie répétée mérite souvent une action plus immédiate.
Mon avis final est donc nuancé mais favorable. MaxiCompte n’essaie pas de remplacer votre jugement par une automatisation invisible. Il vous demande de regarder vos dépenses, de les classer et de revenir régulièrement sur vos choix. Cette exigence peut frustrer les utilisateurs qui veulent tout faire en quelques secondes, mais elle devient une force pour ceux qui cherchent à construire une habitude.
Son meilleur atout est de transformer le budget en pratique régulière plutôt qu’en simple chiffre affiché. Avec une organisation stable, une saisie fréquente et des bilans honnêtes, l’application peut réellement aider à préparer une épargne et à réduire les dépenses subies. Je la vois comme un outil de suivi personnel sérieux et accessible, à condition d’accepter ses limites et de ne pas lui demander l’automatisation ou la comptabilité complète qu’elle n’est pas destinée à remplacer.
FAQ sur MaxiCompte : Gérer mon budget
01Qu’est-ce que MaxiCompte : Gérer mon budget et à qui s’adresse cette application ?
MaxiCompte : Gérer mon budget est une application destinée à suivre simplement ses revenus, ses dépenses et l’évolution de son budget au quotidien. Elle peut convenir aux personnes qui souhaitent mieux comprendre leurs habitudes financières, contrôler leurs achats ou anticiper les fins de mois. Son intérêt dépend toutefois de votre méthode de gestion : elle est surtout adaptée à un suivi manuel et régulier plutôt qu’à une automatisation bancaire complète.
02Quelles fonctionnalités de gestion budgétaire peut-on utiliser dans MaxiCompte ?
L’application permet généralement d’enregistrer les opérations financières, de les classer par catégories et de consulter un aperçu de sa situation budgétaire. Selon la version installée, l’utilisateur peut également suivre ses comptes, gérer des dépenses récurrentes, définir des limites ou visualiser des statistiques. Il est conseillé de vérifier les fonctionnalités exactes proposées sur la fiche officielle, car elles peuvent varier selon la version, le système utilisé et les mises à jour disponibles.
03Faut-il connecter son compte bancaire pour utiliser MaxiCompte ?
Non, une connexion bancaire n’est normalement pas indispensable pour commencer à utiliser MaxiCompte. Vous pouvez saisir vous-même vos revenus et vos dépenses afin de conserver un contrôle direct sur les informations enregistrées. Cette approche demande davantage de discipline, mais elle peut rassurer les utilisateurs qui préfèrent éviter de transmettre leurs identifiants bancaires à un service tiers. Vérifiez néanmoins les autorisations demandées avant l’installation.
04MaxiCompte : Gérer mon budget est-elle gratuite ou contient-elle des achats intégrés ?
La disponibilité gratuite de l’application ne signifie pas forcément que toutes ses fonctions sont accessibles sans limitation. Certaines versions peuvent inclure de la publicité, des options premium ou des achats intégrés pour débloquer des outils supplémentaires. Avant de télécharger, consultez la page de l’application sur Google Play ou l’App Store afin de connaître son prix, les éventuels abonnements, ainsi que les conditions d’annulation applicables.
05Mes données financières sont-elles sécurisées dans MaxiCompte ?
Comme l’application peut contenir des informations sensibles sur vos revenus et vos dépenses, la question de la confidentialité est essentielle. Évitez d’y saisir des identifiants bancaires ou des données qui ne sont pas nécessaires à votre suivi budgétaire. Consultez la politique de confidentialité, les autorisations demandées et les informations concernant le stockage des données. Utilisez également un verrouillage d’écran et, si disponible, la protection par code de l’application.
Avantages
- Suivi des dépenses et revenus dans une interface claire.
- Catégorisation pratique pour mieux comprendre ses habitudes financières.
- Budgets personnalisables selon les postes de dépenses.
- Outils utiles pour anticiper les soldes et éviter les dépassements.
- Convient aussi bien aux débutants qu’aux utilisateurs expérimentés.
Inconvénients
- Certaines fonctions avancées peuvent nécessiter une version payante.
- La saisie manuelle peut devenir fastidieuse au quotidien.
- Les options de personnalisation restent limitées sur certains écrans.
- Une prise en main initiale est nécessaire pour bien configurer le budget.
- La synchronisation bancaire peut dépendre des établissements compatibles.

MaxiCompte : Gérer mon budget
Galerie